CFOレター
CFOに就任して以来、私は、グループの資本をどの領域に、いつ、どれだけ投じるかという問いに向き合ってきました。その中で重視しているのは、資本を「眠らせない」ことです。資本は有事への備えであると同時に、お客様や社会への価値提供と、その結果としての利益成長を生み出す経営資源です。だからこそ、健全性を確保しながら成長領域へ規律をもって配分し、資本を有効に活用していくことがCFOの役割だと考えています。
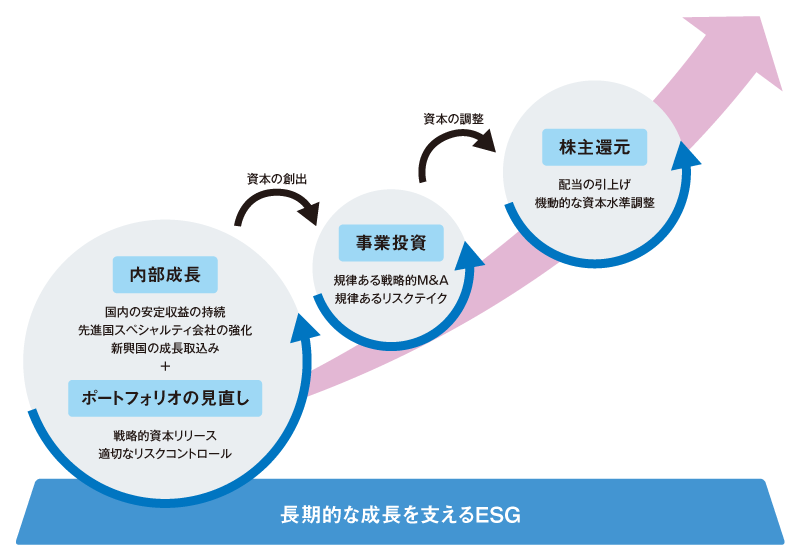
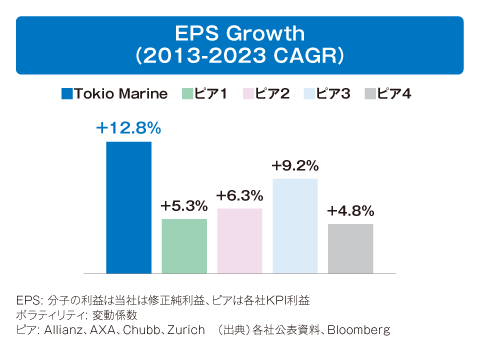
当社はこれまで、「保険引受」と「資産運用」による利益成長に、規律ある資本政策を組み合わせ、世界トップクラスのEPS Growthを実現し、ROEも着実に高めてきました。その背景にあるのは、内部成長やポートフォリオ見直しを通じて資本を創出し、事業投資や株主還元に振り向ける資本循環です。
当社グループの現状のROEはグローバルピア対比で改善余地が大きくあります。そうした中、好調な業績や政策株式の売却を背景に資本余力も積み上がっており、資本市場から「その余力をいつ、どのように使うのか」という問いが数多く寄せられています。
私自身、その問いを強く意識しています。しかし、強みを活かせない領域への事業投資や高値掴みのM&Aは、中長期の利益成長やROE向上を損ないかねません。だからこそ、取るべきリスクと抑制すべきリスクを見極める規律が重要です。
その判断を支える基盤が、当社が磨いてきたERM経営です。事業環境の複雑性と変化のスピードが一段と増す中、事業ごとのリスク・リターンを的確にとらえ、資本を機動的に配分する力を高めていく。この資本循環の進化こそが、持続的な利益成長と資本効率の向上を支えます。
この進化を後押しする取組みのひとつが、強固な資本力をもつバークシャー・ハサウェイ社との提携です。長期安定的な再保険で自然災害などのボラティリティをコントロールし、有事に備える資本を抑えることで、成長領域に厚く配分できます。
また、同社との協働は、大型M&Aを含む成長投資の選択肢を拡げ、資本政策の柔軟性を高めます。
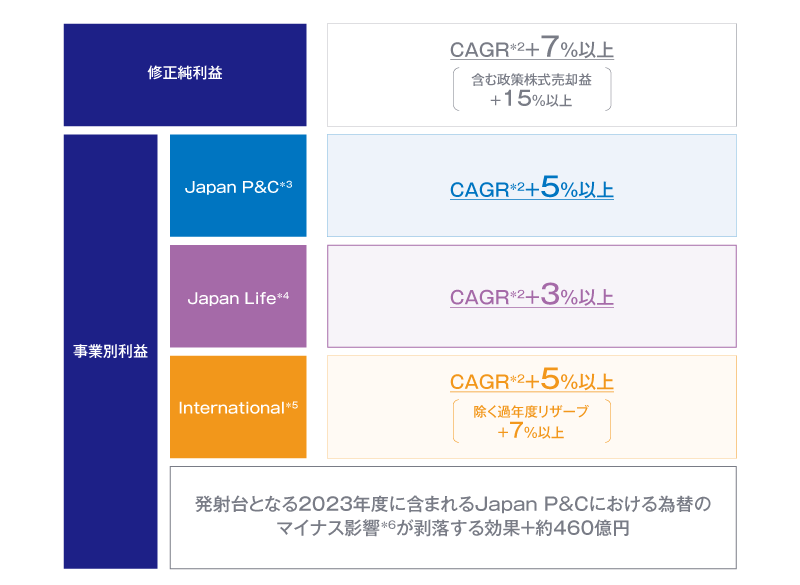
CFOとして、これらの取組みの先頭に立ちます。資本市場との対話を通じ皆様の期待や意見を経営に反映しながら、収益力と資本効率を更に高め、Aspiration 2035で掲げる修正純利益1.7兆円以上、修正ROE17%以上の実現につなげていきます。
当社の資本循環サイクル
世界トップクラスのEPS Growthを支える「内部成長」と
「事業ポートフォリオの見直し・事業投資」
内部成長
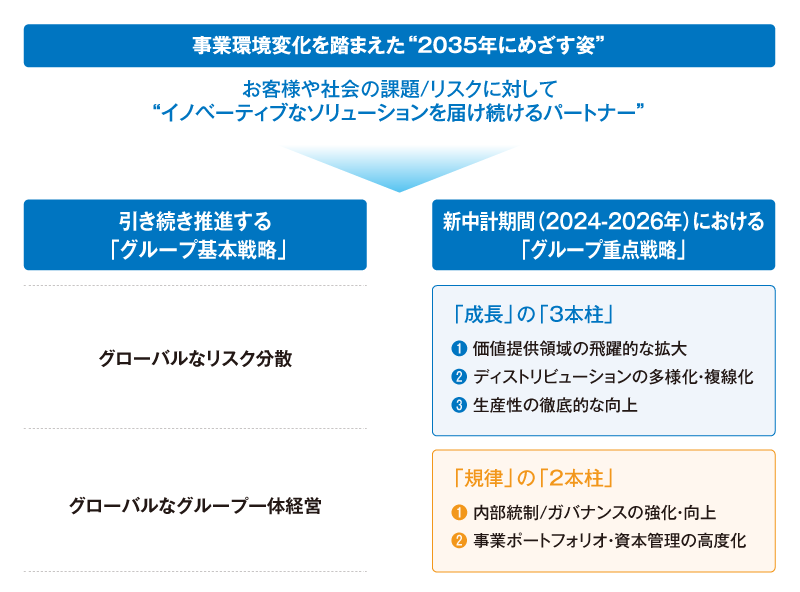
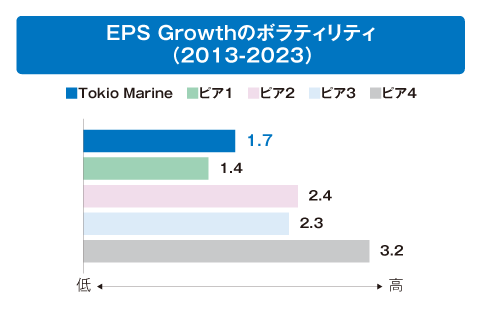
当社が重視するのは、単なる資本圧縮(縮小均衡)ではなく、事業そのものの利益成長を通じたROE向上(拡大均衡)です。実際、当社はこれまで、保険引受と資産運用の両面での安定的な利益成長を重ね、ボラティリティを抑えながら、グローバルピアと遜色のない、むしろそれを上回るEPS Growthを実現してきました。現中計(FY24-FY26)では、JGAAPベースでEPS Growth CAGR+8%以上を掲げていますが、足元ではこれを上回る+12%の成長を見込んでいます。
その原動力が、各市場の特性に応じて競争優位を発揮する、分散の効いた事業ポートフォリオです。日本では強固な販売基盤と高度なアンダーライティング力を背景に安定的に収益を創出し北米ではスペシャルティ領域の専門性と規律ある引受を強みに、世界最大の保険市場で優位に成長しています。さらに、ブラジルやアジアなどの新興国では、市場成長の取り込みに加え、データ活用・DXで収益性を高め、ソリューション事業では保険にとどまらない安心・安全の価値提供領域を拡張しています。こうした特性の異なる複数の成長ドライバーが、持続的で高い利益成長を可能にしています。
修正EPS(円)
-
*1政策株式売却益を除き、自然災害や北米キャピタル損益等について、年初予想からの変動を控除したベース
-
※2026年10月の株式分割(15分割)前ベースで記載
事業ポートフォリオの見直し・事業投資
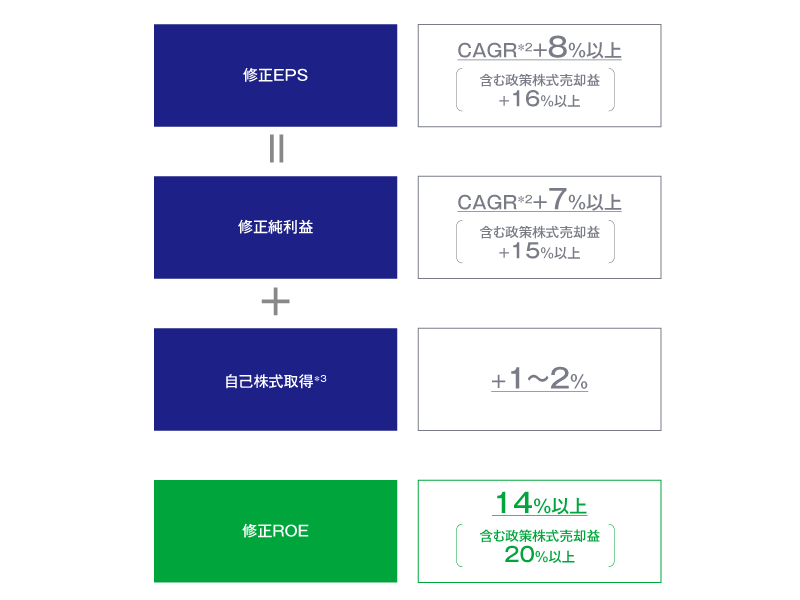
世界トップクラスのEPS Growthを持続するためには、内部成長に加え、事業ポートフォリオを不断に見直し、資本をより高い成長とリターンが見込める領域へ振り向けることが不可欠です。当社は、各事業の将来性、リスク対比リターン、グループ全体の分散効果、そして東京海上がベストオーナーたり得るかをフォワードルッキングに見極め、In(買収・新設)・Out(売却・ランオフ)戦略を実行しています。
Inの領域では、カルチャーフィットがあり、十分なROIが見込める案件に規律をもって資本を投じます。大型M&Aについては、買収候補先のバリュエーションが依然として高水準にあり、忍耐強く機会を見極める必要がありますが、中小型のボルトオンM&Aでは、既存事業の競争優位の強化につながる良質な機会が増加しています。
直近でも、PHLYによるIgnyteの買収や、TMHCCによるAgrihedgeの買収など、既存の強みを拡張する投資を進めました。また、国としての成長を見込むカナダでは、2022年に現地法人を設立(グリーンフィールド投資)し、開業4年で黒字化しました。
一方、Outの領域では、将来の成長性や当社の強みを活かした価値向上が見込みにくい事業について、売却・ランオフも含めて見直しています。直近では、サウジアラビア現地法人の売却に加え、韓国再保険事業では保有契約の包括移転を完了し、事業を閉鎖しました。こうした取組みを通じて資本を創出し、次の成長投資に向けた余力を高めています。
このように、内部成長とIn/Out戦略の両輪で事業ポートフォリオを磨き続けることで、世界トップクラスのEPS Growthを支えています。
In(買収・新設)・Out(売却・ランオフ)戦略
-
*2ROIの分子はIFRSベース修正純利益の2026年予想の単純合算。分母は買収金額の単純合算を用いて計算
-
*3TMK傘下のTokio Marine Highlandグループのうち、建設工事保険を取り扱う代理店
ROEのグローバルピア水準への引き上げ
当社がEPS Growthと並んで市場にコミットしている重要なKPIが、「グローバルピア水準へのROEの引き上げ」です。2025年度末時点の当社ROEはIFRSベースで12.9%と、日本の金融セクターではトップクラスの水準にありますが、グローバルピアとの比較では、引き続き距離があると認識しています。
ROE向上の土台は、Organic Growthを軸とした世界トップクラスのEPS Growthです(下図①)。これは、当社がこれまで一貫して磨いてきた強みであり、今後もROE向上の最も重要なドライバーであり続けますが、グローバルピア各社も共通して実現をめざしているものだと言えます。したがって、グローバルピアとのROEギャップを埋めるためには、利益成長に加えて、ROEを引き上げる当社独自のドライバーを着実に実行していくことが重要です。
具体的には、大きく二つあります。第一に、政策株式削減を通じた「事業ポートフォリオの変革」です(下図②)。これまで政策株式の保有に要していた約0.6兆円のリスク量を解放し、より高いRORが見込める「主要事業」へ振り向けることで、グループ全体の資本効率を高めていきます。これはグローバルピアにはないROE向上策です。
第二に、「ソリューション事業」の拡大です(下図③)。防災・減災リスクコンサルティング、事故後の早期復旧支援など、保険にとどまらない価値提供(フィービジネス)を拡大することで、資本負荷の相対的に低い収益源を育てていきます。当社にとって「ソリューション事業」はこれから本格的に拡大する領域であり、これもまた、ROE向上に向けた当社ならではの伸びしろです。
こうしたドライバーを最大限活用することにより、当社は「グローバルピア水準へのROEの引き上げ」を実現していきます。
グローバルピア水準へのROE引き上げ*1
-
*1当社ROEは新定義(IFRS)ベースの修正ROE。ピアは各社がKPIとして開示しているROEの2025実績(出典)各社開示資料
政策株式削減の進捗と事業ポートフォリオの変革
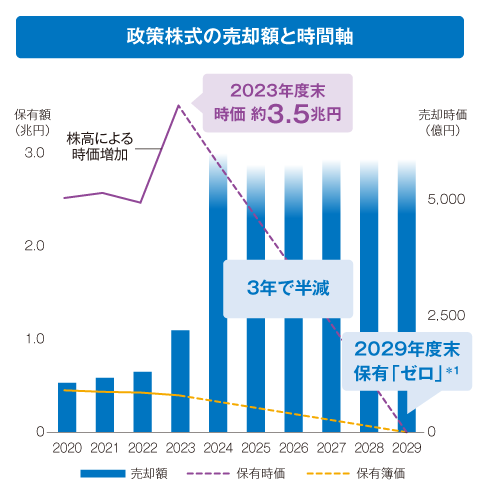
ROE引き上げのドライバーのうち、「事業ポートフォリオの変革」の前提となるのが、政策株式削減の着実な実行です。この取組みは、資本市場から求められる政策株式の削減に応えるだけでなく、当社自身のリスクポートフォリオを最適化し、資本効率を高めていくための重要な取組みです。
当社は、政策株式を「2029年度末までにゼロとする」方針を掲げ、そのマイルストーンとして「現中計の3年間で半減させる」ことを宣言しています。その中で、2024年度に続いて2025年度も年初計画を上回る売却を実行しており、2026年度の売却予定額まで織り込むと、現中計で掲げた半減目標を上回る水準まで削減が進む見通しです。
一方で、IFRS導入後の修正ROEでは、グローバルピアとの比較可能性を高めるため、分子から政策株式売却益を含むキャピタル損益を、分母から含み損益をそれぞれ控除します。これにより、政策株式売却に伴う利益は、修正ROEの分子には反映されない一方、資本として分母に蓄積されます。また、売却により創出した資本・資金を事業投資に振り向けても、利益成長として顕在化するまでには時間を要します。そのため、政策株式の削減は短期的にはROEの引き下げ要因となります。それでも当社が削減を進めるのは、政策株式に固定化されていた資本を、より高いRORが見込める主要事業へ再配分することが、中長期的なROE向上に不可欠だと考えているからです。
この効果は、ROEをRORとESRに分解するとより明確になります。ROEを高めるには、ESRを適切な水準に保ちながら、リスク対比リターンであるRORを引き上げることが重要です。政策株式に係るRORは約4.9%と、主要事業の約39.0%と比べて低く、グループ全体のRORを押し下げる要因となっています。したがって、政策株式削減によって解放されるリスク量を、より高いRORが見込める主要事業へ振り向けることが、中長期的なROE向上につながります。
政策株式ゼロ化により解放されるリスク量は約0.6兆円(全リスク量の約21%*4)と大きく、グローバルピアにはない当社のROE改善余地です。このリスク量を、国内・海外保険事業における選択的なリスクテイク、資産運用の高度化、ソリューション事業の拡大などへ振り向けていきます。
そして、こうした資本とリスクの入替を通じて、事業ポートフォリオをより高い収益性と資本効率を備えた形へ進化させ、中長期的なROE向上を実現していきます。
政策株式の売却状況
RORの高い事業への再投資(事業ポートフォリオの変革)
-
*126.3末の時価ベース
-
*2修正純資産は、IFRS財務会計純資産から含み損益(AOCI)等を控除した平残であるのに対し、実質純資産は資産・負債を時価評価した経済価値ベースの期末残高であるなど、定義が異なるため、等式の左右で数値は一致しない
-
*3分散後、税後
-
*426.3末時点
IFRS/ICS導入後の株主還元
EPS Growthと整合的なDPS Growth
当社の株主還元の基本は、引き続きDPS(1株当たり配当)です。IFRS導入後も、「利益成長に応じてDPSを持続的に高めていく」という方針は変わりません。従来は配当原資として「修正純利益の5年平均」を用いてきましたが、IFRS導入後は、政策株式売却益を含むキャピタル損益が除かれ、単年度の利益ボラティリティが抑制される見込みであることを踏まえ、「IFRS修正純利益の3年平均」を配当原資とします。その上で、配当性向は50%を原則とします。
2026年度は、新たな配当方針を適用する初年度であると同時に、従来定義から新定義へ移行する端境期でもあります。そのため、IFRS修正純利益の3年平均をベースとしつつ、これまでとの連続性も重視し、従来の配当方針に基づく増配水準を踏まえて、DPSは前年度比「+27円」、15期連続の増配となる「245円」としました。これはDPS Growthで「+約12%」に相当します。
引き続き本業における利益成長を通じて配当原資を持続的に拡大させ、世界トップクラスのEPS Growthと整合的なDPS Growthを実現していきます。
DPS(1株当たり配当)成長
-
※2026年10月の株式分割(15分割)前ベースで記載
機動的な自己株式取得
配当を株主還元の基本とする一方、自己株式取得は資本水準を適切に調整するための手段として位置づけています。2026年度の自己株式取得は、年間4,000億円を実施することといたしましたが、これは、ESRが268%と引き続き充実した水準にあること、バークシャー・ハサウェイ社との戦略的提携による資本政策の柔軟性向上の効果、今後の成長投資に要する資本などを総合的に考慮したものです。
なお、バークシャー・ハサウェイ社への第三者割当に伴う希薄化影響を相殺する自己株式取得(2,874億円、2026年3月23日公表)は、前述の4,000億円には含んでおりません。公表日以降の株価上昇に伴い、希薄化影響を相殺するためには追加的な自己株式取得が必要となる見込みですが、当該追加分は2026年度下期の株主還元の中で考慮いたします。
2027年度以降の自己株式取得については、次期中期経営計画における事業戦略・資本戦略と一体で検討し、2027年5月にお示しします。2026年度の取得額を来年度以降の前提とするものではありませんが、成長投資を優先し、投資機会が十分でない場合には自己株式取得を通じて資本水準を調整するという考え方は変わりません。
エコノミック・ソルベンシー・レシオ(ESR)の状況

-
*1リスク量は99.5%VaRで計算
-
*2自己株式取得4,000億円の実施と、事業計画上のリスクテイク反映後のESRは、234%
リスクベース経営(ERM)
保険会社である当社にとりましては、保険引受や資産運用に関する“リスク”を取りながら“リターン”を上げることがビジネスの肝となるため、「どのリスクを選好するのか(リスクアペタイト)」、「どの程度までリスクを取るのか(リスクバウンダリー)」、「ROR(リスク対比リターン)は十分か」、「リスクに偏りはないか(分散)」といった観点で経営を行うリスクベース経営(Enterprise Risk Management)をグループ経営の根幹に据えています。このERM戦略を議論する場として、当社は「ERM委員会」を設置しており、グループ全体視点で最適なリスクポートフォリオになるように、常にフォワードルッキングに各事業の成長性や収益性、それに対するリスクを確認し、資本配分計画を策定することにより、リスク対比での「資本の十分性」や「高い収益性」を実現することで、企業価値の持続的な拡大を図っています。